Định khoản kế toán là gì? Cách ghi Nợ/Có từng bước, kèm ví dụ theo TT 99 và TT 133
Định khoản kế toán là việc chọn tài khoản Nợ, tài khoản Có và số tiền cho một nghiệp vụ, sao cho tổng Nợ bằng tổng Có. Tài sản và chi phí tăng ghi Nợ; nợ phải trả và vốn tăng ghi Có, doanh thu cũng vậy. Bài kèm ví dụ theo TT 99 và TT 133.
Đang vướng một nhóm bút toán nào đó? Gọi hoặc nhắn Zalo 0904 860 899 và kể cho chúng tôi nghe, chúng tôi sẽ gợi ý bạn nên luyện nhóm nào trước.
Mỗi nghiệp vụ kinh tế muốn vào sổ phải được xác định làm thay đổi tài khoản nào, rồi ghi bên Nợ hay bên Có với số tiền bao nhiêu. Việc đó là định khoản, nằm giữa chứng từ và sổ kế toán. Chứng từ cho bạn dữ kiện, định khoản biến dữ kiện thành dòng ghi, sổ lưu dòng ghi lại.
Căn cứ là Luật Kế toán 88/2015/QH13, đã được sửa đổi và hợp nhất tại văn bản hợp nhất 41/VBHN-VPQH. Điều 22 nói tài khoản kế toán dùng để phân loại và hệ thống hóa nghiệp vụ theo nội dung kinh tế. Điều 24 quy định mỗi dòng sổ phải có ngày ghi sổ, số hiệu cùng ngày của chứng từ, phần tóm tắt nội dung và số tiền ghi vào các tài khoản. Chính định khoản là thứ được ghi vào đó.
Mấy từ này hay bị gọi lẫn nhau. Nghiệp vụ là việc xảy ra, chứng từ là bằng chứng của việc đó, bút toán là cách ghi nghiệp vụ vào tài khoản. Hạch toán là cách nói rộng hơn, gồm cả đường đi từ chứng từ đến sổ; định khoản chỉ là một bước trong đường đi ấy. Đủ các nhóm nghiệp vụ nằm ở bài nghiệp vụ kế toán gồm những gì; bài này chỉ dạy cách đặt định khoản.
Bài dùng hai chữ viết tắt: TT 99 là Thông tư 99/2025/TT-BTC, TT 133 là Thông tư 133/2016/TT-BTC. Mọi số tiền trong ví dụ tính bằng đồng.
Tài sản và chi phí tăng thì ghi Nợ, giảm thì ghi Có; nợ phải trả, vốn chủ sở hữu và doanh thu tăng thì ghi Có, giảm thì ghi Nợ. Nợ và Có chỉ là hai vị trí ghi trên tài khoản. Quy ước này đúng ở cả Thông tư 99/2025/TT-BTC lẫn Thông tư 133/2016/TT-BTC; hai chế độ khác nhau ở danh mục tài khoản.
| Nhóm tài khoản | Ví dụ số hiệu | Khi tăng ghi | Khi giảm ghi |
|---|---|---|---|
| Tài sản | 111, 112, 131, 156, 211, 1331 | Nợ | Có |
| Nợ phải trả và vốn chủ sở hữu | 331, 334, 33311, 341, 411 | Có | Nợ |
| Doanh thu | 511 | Có | Nợ |
| Chi phí | 632, 642 | Nợ | Có |
| Hao mòn tài sản cố định | 214 | Có (số trích khấu hao) | Nợ |
Có hai dòng cần để ý. Tài khoản 1331 (thuế GTGT được khấu trừ) là tài sản nên thuế đầu vào được ghi Nợ. Tài khoản 214 đi ngược chiều tài sản mà nó điều chỉnh: bên Có là số trích khấu hao, đúng như Phụ lục II của TT 99.
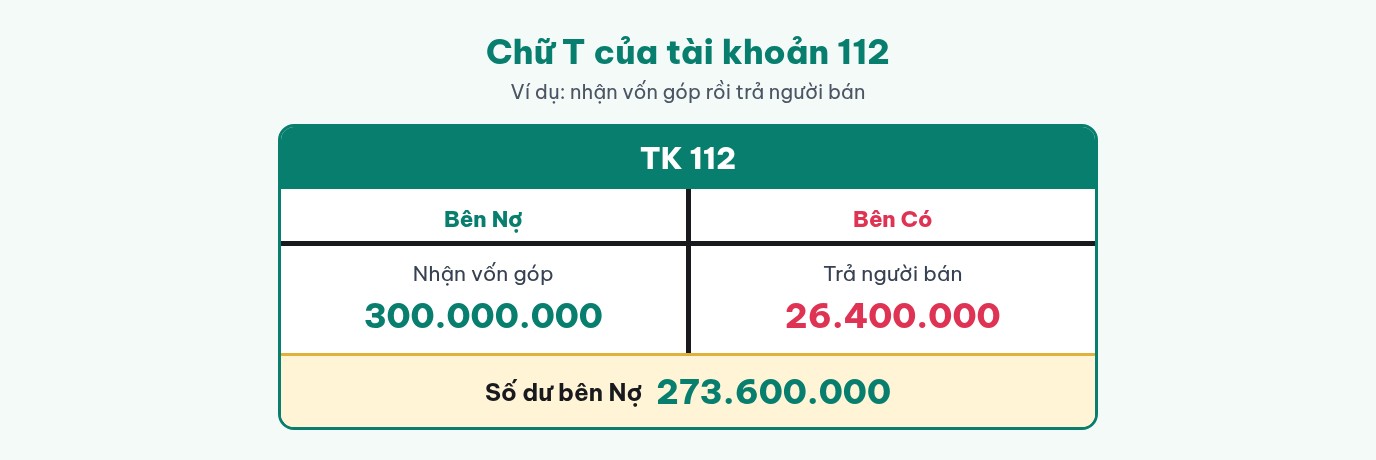
Để nhớ, bạn hình dung chữ T: tài sản và chi phí đứng bên trái, còn nguồn hình thành tài sản (nợ, vốn) cùng doanh thu đứng bên phải. Với TK 112, tiền gửi tăng ghi bên trái, giảm ghi bên phải. Giả sử nhận vốn góp 300.000.000 (bên Nợ) rồi trả người bán 26.400.000 (bên Có), số dư bên Nợ còn 273.600.000. Tài sản có số dư bên Nợ, nguồn vốn có số dư bên Có; với TT 133, tiền gửi ngân hàng là TK 1121.
Đừng coi Nợ như mắc nợ. Tài khoản 331 (phải trả cho người bán) tăng thì ghi Có, vì đó là khoản mình phải trả; khi trả đi thì 331 ghi Nợ và số dư về 0.
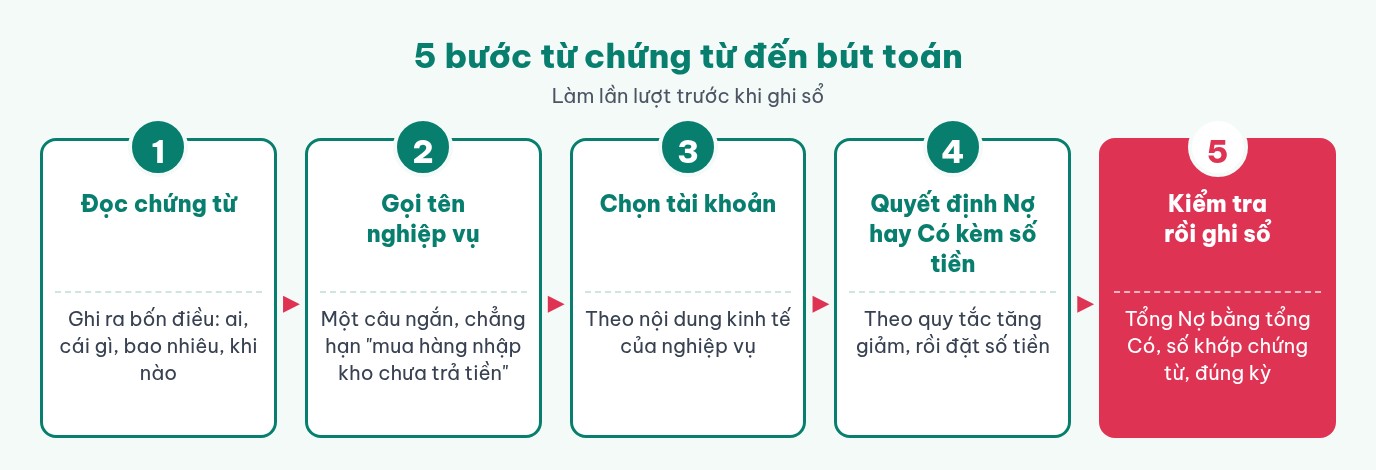
Có năm bước: đọc chứng từ, gọi tên nghiệp vụ, chọn tài khoản, quyết định Nợ hay Có kèm số tiền, rồi kiểm tra trước khi ghi sổ. Cơ sở là Thông tư 99/2025/TT-BTC: Điều 10 khoản 1 yêu cầu mọi nghiệp vụ phát sinh đều lập chứng từ kế toán, và Điều 13 khoản 2 yêu cầu ghi sổ căn cứ vào chứng từ.
Thử với hóa đơn mua hàng giá 24.000.000, thuế GTGT 2.400.000, hàng nhập kho, chưa trả tiền; cách ghi này giống nhau ở TT 99 và TT 133. Bước 1 cho bạn tên người bán, mặt hàng, số tiền và ngày hóa đơn. Bước 3, hàng vào 156, thuế vào 1331, khoản phải trả là 331.
Sang bước 4: hàng và thuế đầu vào ghi Nợ, khoản phải trả ghi Có. Bút toán là Nợ 156 24.000.000, Nợ 1331 2.400.000, Có 331 26.400.000. Bước 5 là so hai bên: bên Nợ gồm tiền hàng và thuế, bên Có là 26.400.000, hai bên bằng nhau nên bút toán cân.
Chứng từ tiền mặt như phiếu thu, phiếu chi có cách lập riêng, xem bài cách lập phiếu thu phiếu chi.
Một định khoản đơn giản chỉ có một tài khoản Nợ và một tài khoản Có; định khoản phức tạp có từ ba tài khoản trở lên và vẫn phải có tổng Nợ bằng tổng Có. Quy tắc không đổi, phần khó là tách đúng từng phần của chứng từ.
Trường hợp đơn giản: khách chuyển khoản trả nợ 50.600.000. Theo TT 99, bút toán là Nợ 112, Có 131; theo TT 133, tiền gửi ghi 1121. Tiền gửi tăng nên ghi Nợ, khoản phải thu giảm nên ghi Có.
Trường hợp phức tạp: bán hàng chưa thu tiền, giá chưa thuế 46.000.000, thuế GTGT 4.600.000. Theo cả TT 99 và TT 133, bút toán là Nợ 131 50.600.000; Có 511 46.000.000; Có 33311 4.600.000. Giá vốn là bút toán thứ hai, Nợ 632 31.000.000 và Có 156 31.000.000, lấy từ bảng tính giá xuất kho trong bài cách tính giá xuất kho. Mọi số hiệu vừa nêu đều có ở Phụ lục II của TT 99 và Phụ lục 1 của TT 133.
Cách tách: bạn bắt đầu từ tổng tiền khách phải trả, đặt bên Nợ 131. Phần còn lại tách thành doanh thu và thuế, đặt bên Có. Muốn biết đã tách đủ chưa, bạn gộp hai dòng Có rồi đặt cạnh dòng Nợ 131: cả hai bên đều là 50.600.000. Hai vế mà lệch thì thường đã thiếu một dòng, hoặc thừa một dòng.
Góp vốn bằng chuyển khoản ghi Nợ 112, Có 411; vay ngân hàng ghi Nợ 112, Có 341; rút tiền gửi nhập quỹ ghi Nợ 111, Có 112. Cả ba đều là định khoản đơn giản; mỗi ví dụ dưới đây ghi rõ chế độ.
Chứng từ của ví dụ thứ ba là giấy rút tiền và phiếu thu; ví dụ vay không nêu lãi vì bài chỉ cho thấy cặp Nợ/Có.
Lỗi hay gặp nhất ở nhóm này là đảo hai bên khi rút tiền. Nếu ghi Nợ 112, Có 111 thay vì ngược lại, sổ quỹ giảm 15.000.000 trong khi tiền thật tăng, tức lệch 30.000.000 so với thực tế; quỹ đầu ngày chưa đủ 15.000.000 thì số dư quỹ còn âm. Đối chiếu sổ quỹ với tiền kiểm kê sẽ lộ lỗi này. Số dư TK 112 cũng phải khớp sổ phụ, phần này nằm ở bài đối chiếu sổ phụ ngân hàng.
Mua hàng nhập kho ghi Nợ 156 và Nợ 1331 với Có 331 hoặc tiền; bán hàng ghi Nợ 131 hoặc tiền với Có 511 và Có 33311, kèm giá vốn Nợ 632, Có 156. Mỗi lần bạn tự hỏi hàng và thuế đi vào đâu, rồi tiền hay công nợ đi ra đâu.
Chuỗi năm bút toán dưới đây đúng ở cả TT 99 và TT 133, chỉ khác tài khoản tiền gửi: TT 99 ghi 112, TT 133 ghi 1121. Đầu tiên là mua hàng nhập kho chưa trả: Nợ 156 24.000.000; Nợ 1331 2.400.000; Có 331 26.400.000. Khi trả người bán qua ngân hàng: Nợ 331 26.400.000, Có 112 26.400.000, và 331 về 0.
Phía bán hàng, ghi nhận chưa thu tiền: Nợ 131 50.600.000; Có 511 46.000.000; Có 33311 4.600.000. Giá vốn ghi riêng: Nợ 632 31.000.000, Có 156 31.000.000. Số 31.000.000 lấy từ bảng tính giá xuất kho, mà kho còn hàng của các lần mua trước nên nó không trùng giá lô vừa nhập. Khi khách trả tiền: Nợ 112 50.600.000, Có 131 50.600.000, và 131 của khách này về 0.
Mẹo chiều ghi: hàng, thuế đầu vào, khoản phải thu cùng giá vốn ghi Nợ; khoản phải trả, doanh thu cùng thuế đầu ra ghi Có. Mua bán chỉ là một nhóm trong nghiệp vụ kế toán gồm những gì, và nhóm nào cũng theo cùng quy tắc ấy.
Lương cần hai bước: ghi nhận phải trả (Nợ chi phí, Có 334) khi tính lương, rồi ghi trả (Nợ 334, Có tiền) khi chi. Tạm ứng đã chi trước được bù trừ qua tài khoản 141.
Tính lương nhân viên quản lý phải trả 18.000.000 thì ghi Nợ 642, Có 334, mỗi bên 18.000.000. Theo TT 99, 642 chi tiết 6421 “Chi phí nhân viên quản lý”. Theo TT 133, khoản này chi tiết vào 6422 “Chi phí quản lý doanh nghiệp”. Cùng số 6421 nhưng nghĩa khác nhau giữa hai chế độ, nên bạn đọc tên tài khoản trong danh mục trước khi ghi.
Tạm ứng 2.000.000 bằng tiền mặt từ trước thì ghi Nợ 141, Có 111 2.000.000. Khi tính trừ vào lương: Nợ 334, Có 141 2.000.000, đúng hướng dẫn tài khoản 141 mục 3.1 và 3.3 của TT 99. Trả phần còn lại 16.000.000 qua ngân hàng: Nợ 334, Có 112 16.000.000. Khoản lương phải trả 18.000.000 đã được bù bằng 2.000.000 tạm ứng và 16.000.000 chuyển khoản, nên 334 hết số dư; theo TT 133, tiền mặt ghi 1111 và tiền gửi ghi 1121.
Nhầm hay gặp là coi tạm ứng như khoản phải trả. Tạm ứng là tiền doanh nghiệp đưa trước, nên là tài sản và ghi Nợ 141; còn 334 là khoản còn phải trả cho người lao động. Bài dừng ở lương phải trả và trả lương, chưa tính các khoản trích bảo hiểm, kinh phí công đoàn hay thuế thu nhập cá nhân vì mức thay đổi theo văn bản riêng.
Tài sản cố định mua về ghi Nợ 211 và Nợ 1332; mỗi kỳ trích khấu hao ghi Nợ chi phí, Có 214. Khoản chi trả trước nhiều kỳ ghi vào 242 rồi phân bổ dần vào chi phí.
Với máy tính mua 22.000.000, thuế GTGT 2.200.000, chuyển khoản, bút toán là Nợ 211 22.000.000; Nợ 1332 2.200.000; Có 112 24.200.000. Theo TT 99, 211 là “Tài sản cố định hữu hình”. Theo TT 133, tài khoản chi tiết là 2111 “TSCĐ hữu hình” và tiền gửi ghi 1121.
Khấu hao tháng 1.200.000 của máy dùng ở bộ phận quản lý ghi Nợ 642, Có 214, mỗi bên 1.200.000. Hướng dẫn tài khoản 214 của TT 99 nói bên Có phản ánh số trích khấu hao, đối ứng bên Nợ là các tài khoản chi phí như 623, 627, 641 hoặc 642 tùy bộ phận dùng tài sản. TT 133 cũng có 214, chi tiết 2141. Số 1.200.000 là số cho sẵn, cách tính nằm ở bài cách tính khấu hao tài sản cố định.
Tiếp theo là trả trước tiền thuê dụng cụ 6.000.000, dùng nhiều tháng: Nợ 242, Có 112 6.000.000. Phân bổ tháng đầu 1.000.000 thì Nợ 642, Có 242 1.000.000. Số hiệu 242 tên “Chi phí chờ phân bổ” ở TT 99 và “Chi phí trả trước” ở TT 133. Việc chia 6.000.000 theo kỳ nào là phần của bài phân bổ chi phí trả trước.
Theo TT 99, hàng bán bị trả lại ghi Nợ 521 và Nợ 33311 với Có công nợ hoặc tiền, rồi nhập lại kho bằng Nợ 156, Có 632. TT 133 không liệt kê tài khoản 521 trong danh mục.
Giả sử chỉ theo TT 99: hàng đã bán 46.000.000, thuế GTGT 4.600.000, giá vốn 31.000.000, bị khách trả lại toàn bộ và trừ vào công nợ. Bút toán doanh thu là Nợ 521 46.000.000; Nợ 33311 4.600.000; Có 131 50.600.000. Bút toán nhập kho là Nợ 156 31.000.000, Có 632 31.000.000. Cả hai đều cân: bút toán đầu có tiền hàng và thuế đúng bằng khoản trừ công nợ 50.600.000, bút toán sau có hai bên cùng 31.000.000.
Theo hướng dẫn TT 99, tài khoản 521 “Các khoản giảm trừ doanh thu” có bên Nợ ghi chiết khấu thương mại, giảm giá hàng bán và hàng bán bị trả lại. Cuối kỳ, bạn kết chuyển Nợ 511, Có 521 nên 521 không còn số dư.
Sai sót thường gặp là ghi giảm thẳng vào 511 mà quên 33311, hoặc quên bút toán nhập kho Nợ 156, Có 632. Với doanh nghiệp theo TT 133, Phụ lục 1 của TT 133 không liệt kê tài khoản 521, nên bạn đọc hướng dẫn riêng của TT 133 trước khi ghi, đừng áp nguyên bút toán trên.
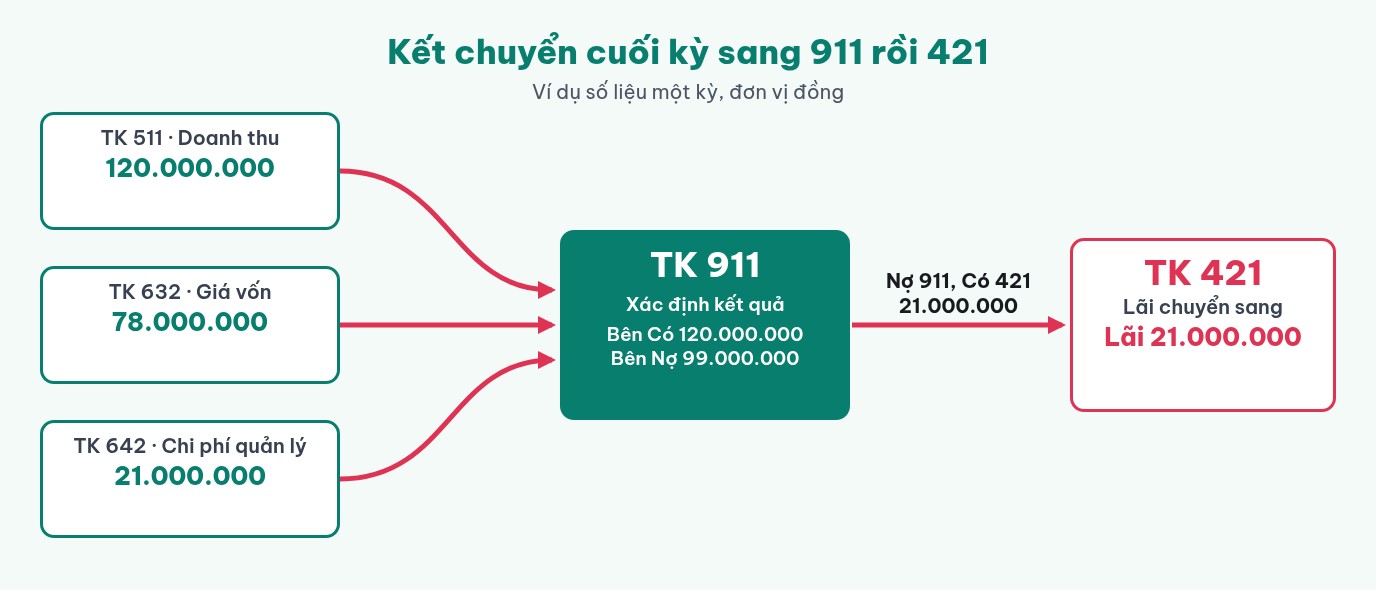
Cuối kỳ bạn đưa doanh thu cùng chi phí về 911 để tìm kết quả, sau đó chuyển lãi hay lỗ sang 421. Đây là các bút toán kết chuyển, không phát sinh từ chứng từ bên ngoài.
Một kỳ có doanh thu 120.000.000, giá vốn 78.000.000, chi phí quản lý 21.000.000. Kết chuyển doanh thu: Nợ 511 120.000.000, Có 911 120.000.000. Kết chuyển chi phí: Nợ 911 99.000.000; Có 632 78.000.000; Có 642 21.000.000. Khi đó 911 còn bên Có hơn bên Nợ 21.000.000, tức lãi, nên Nợ 911 21.000.000, Có 421 21.000.000; nếu lỗ thì làm ngược lại, Nợ 421, Có 911.
Soát lại thì chi phí đưa vào 911 là 99.000.000, gồm giá vốn và chi phí quản lý, thấp hơn doanh thu 21.000.000; đó chính là khoản lãi chuyển sang 421. Ví dụ này đã đơn giản hóa: bỏ qua chi phí thuế thu nhập doanh nghiệp. Hướng dẫn tài khoản 911 của TT 99 kết chuyển chi phí này (TK 8211) bằng bút toán Nợ 911, Có 8211, nên khi doanh nghiệp có phát sinh khoản đó thì cần thêm bước ấy trước khi chuyển lãi sau thuế sang 421. Các số hiệu trong ví dụ đều có ở Phụ lục II của TT 99 và Phụ lục 1 của TT 133.
Còn hai điểm cần dò theo chế độ. TT 99 có thêm 641 “Chi phí bán hàng” tách khỏi 642; TT 133 không có 641 vì 6421 là chi phí bán hàng, nên khi theo TT 133 bạn kết chuyển đúng tài khoản chi phí của chế độ đó. Doanh nghiệp theo TT 99 có 521 thì kết chuyển Nợ 511, Có 521 trước, rồi mới đưa doanh thu thuần vào 911.
Hai chế độ dùng cùng nguyên tắc Nợ/Có nhưng khác danh mục. TT 133 chi tiết tiền thành 1111 và 1121, còn TT 99 dùng 111 và 112; TT 99 có thêm 641 và 521. Mỗi bút toán nên ghi rõ đang theo chế độ nào.
| Điểm so sánh | Theo TT 99/2025/TT-BTC | Theo TT 133/2016/TT-BTC |
|---|---|---|
| Tiền mặt, tiền gửi | 111, 112, không chia cấp 2 | 1111, 1112 (tiền mặt); 1121, 1122 (tiền gửi ngân hàng) |
| Tài khoản 155 | “Sản phẩm” | “Thành phẩm” |
| Tài khoản 242 | “Chi phí chờ phân bổ” | “Chi phí trả trước” |
| Tài khoản 521 | Có “Các khoản giảm trừ doanh thu” | Không có trong danh mục |
| Chi phí bán hàng, quản lý | 641 “Chi phí bán hàng”; 642 gồm 6421 “Chi phí nhân viên quản lý” | 642 gồm 6421 “Chi phí bán hàng” và 6422 “Chi phí quản lý doanh nghiệp” |
| Bảo hiểm thất nghiệp | 3386 | 3385 (3386 là “Nhận ký quỹ, ký cược”) |
Thông tư 99/2025/TT-BTC (Điều 31) có hiệu lực từ 01/01/2026 và áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày đó. Thông tư này thay Thông tư 200/2014/TT-BTC, Thông tư 75/2015/TT-BTC, Thông tư 53/2016/TT-BTC cùng Thông tư 195/2012/TT-BTC; danh sách ấy không có TT 133. Doanh nghiệp nhỏ và vừa được lựa chọn áp dụng TT 99, với điều kiện áp dụng nhất quán tối thiểu một kỳ kế toán năm (khoản 3).
Điều 11 của TT 99 cho doanh nghiệp sửa tên, số hiệu tài khoản qua quy chế hạch toán kế toán, và nghiệp vụ chưa có hướng dẫn thì dựa vào bản chất giao dịch. Luật Kế toán Điều 22 quy định mỗi đơn vị chỉ dùng một hệ thống tài khoản cho kế toán tài chính, còn Điều 23 cho phép chi tiết tài khoản đã chọn để phục vụ quản lý.
Cách ghi cho bạn: đầu mỗi bút toán viết “Theo TT 99” hoặc “Theo TT 133”. Rút tiền gửi nhập quỹ 15.000.000 là Nợ 111, Có 112 theo TT 99, còn theo TT 133 là Nợ 1111, Có 1121.
Cân Nợ–Có chỉ chứng minh tổng hai bên bằng nhau, không chứng minh bạn đã chọn đúng tài khoản, hay ghi đúng kỳ, hay áp đúng chế độ. Bạn cần đối chiếu với chứng từ và sổ chi tiết.
| Lỗi hay gặp | Ví dụ số | Dấu hiệu nhận biết | Cách sửa hướng dẫn chung |
|---|---|---|---|
| Đúng số tiền, sai tài khoản | Đưa thuế đầu vào 2.400.000 vào 642 thay vì 1331 | Chi phí cao, thuế đầu vào thiếu | Lần lại chứng từ, chuyển về đúng tài khoản |
| Đảo Nợ và Có | Rút tiền gửi 15.000.000 nhưng ghi Nợ 112, Có 111 | Sổ quỹ lệch 30.000.000 so với kiểm kê | Đối chiếu sổ quỹ, ghi lại đúng chiều |
| Quên tách thuế | Ghi cả 50.600.000 vào 511 | Doanh thu cao hơn 4.600.000, 33311 thiếu | Tách lại theo hóa đơn |
| Sai kỳ | Hóa đơn 24.000.000 ngày 30 ghi sổ ngày 02 tháng sau | Số liệu hai tháng lệch | So ngày hóa đơn với ngày ghi sổ |
| Lẫn hai chế độ | Viết 1111 trong sổ theo TT 99, hoặc 521 trong sổ theo TT 133 | Số hiệu không có trong danh mục đang áp dụng | Đối chiếu danh mục của chế độ đang dùng |
| Sai đối tượng công nợ | Trả 26.400.000 đúng 331 nhưng nhầm nhà cung cấp | Tổng 331 đúng, sổ chi tiết lệch | So sổ chi tiết với số tổng hợp |
Kiểm theo bốn bước: so bút toán với chứng từ gốc, so sổ chi tiết công nợ với số tổng hợp, lập bảng cân đối số phát sinh để thấy tài khoản nào lệch, rồi xem lại những bút toán có thuế.
Điều 24 Luật Kế toán yêu cầu dòng sổ ghi số hiệu và ngày của chứng từ làm căn cứ, nên khi sai, bạn lần lại chứng từ trước tiên. Chẳng hạn bảng cân đối số phát sinh lệch 4.600.000, giống số thuế đầu ra của một hóa đơn: đó là gợi ý để kiểm 33311, chưa chắc luôn đúng như vậy. Tìm ra lỗi thì trình kế toán trưởng và sửa theo quy định của đơn vị.
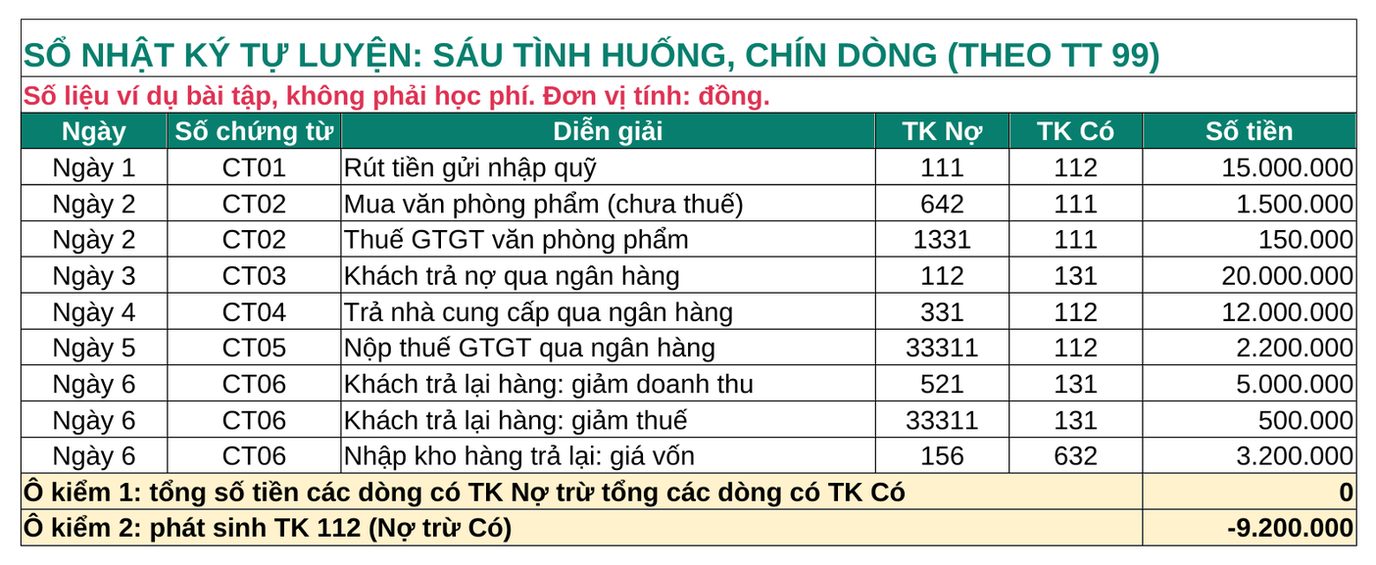
Tự làm sáu tình huống rồi đối chiếu đáp án; nên làm trên Excel một sổ nhật ký sáu cột trước, sau đó nhập lại trên phần mềm như MISA. Sáu tình huống dưới đây là ví dụ với số cho sẵn.
Sổ Excel có sáu cột: ngày, số chứng từ, diễn giải, TK Nợ, TK Có, số tiền. Mỗi dòng chỉ có một tài khoản Nợ và một tài khoản Có nên cả sáu tình huống thành chín dòng. Ô kiểm thứ nhất dùng SUMIFS lấy tổng số tiền các dòng có TK Nợ trừ tổng các dòng có TK Có; bằng 0 nghĩa là không dòng nào thiếu tài khoản. Ô kiểm thứ hai tính phát sinh Nợ trừ phát sinh Có của TK 112; theo đáp án TT 99 ở trên, kết quả là âm 9.200.000. Hàm cho kế toán có trong lớp Excel cho kế toán.
Trên MISA, phần mềm tự sinh bút toán từ chứng từ; việc của bạn là kiểm bút toán đó có đúng không. Lớp kế toán trên MISA và bài nhập hóa đơn mua hàng trên MISA đi theo hướng đó.
Muốn làm sáu tình huống này cùng người hướng dẫn và xem một lớp thực hành định khoản? Gọi hoặc nhắn Zalo 0904 860 899 để hỏi lịch ca và kể nhóm bút toán bạn hay vướng; chúng tôi sẽ gợi ý bài tập đúng chỗ bạn cần.
Chúng tôi dạy định khoản qua chứng từ và sổ sách thật của doanh nghiệp nhỏ, học trực tiếp tại 193 Nguyễn Xí, phường Bình Thạnh, TP.HCM hoặc online, theo ca cố định. Khóa là nơi luyện kỹ năng làm sổ; chứng nhận cấp ngay sau khóa học, không phải chứng chỉ hành nghề.
Lịch học là Thứ 2, 4, 6 hoặc Thứ 3, 5, 7, có năm ca từ 8h30 đến 21h00, không học Chủ nhật. Lớp online học cùng lịch ca. Mỗi học viên được kèm trực tiếp, nên bạn hỏi được ngay khi vướng một bút toán. Kết quả còn tùy nền tảng ban đầu và thời gian luyện tập của từng bạn.
Tùy mục tiêu, bạn có thể bắt đầu từ một trong các khóa sau:
Chưa biết nên đi đường nào thì hai bài kế toán tổng hợp là gì và bắt đầu học kế toán từ đâu giúp bạn chọn. Đường đi và cách liên hệ có ở trang địa chỉ và cách liên hệ.
Sáu câu hỏi dưới đây trả lời ngay ở câu đầu.
Không hoàn toàn. Hạch toán là cách nói rộng, gồm cả đường đi từ chứng từ đến sổ; định khoản là một bước trong đó, tức chọn tài khoản Nợ, chọn tài khoản Có rồi đặt số tiền.
Có. Định khoản phức tạp có từ ba tài khoản trở lên, chẳng hạn bút toán mua hàng ở mục năm bước gồm Nợ 156, Nợ 1331 rồi Có 331. Điều kiện duy nhất là tổng Nợ bằng tổng Có.
Trong một bút toán ghi đúng, hai tổng luôn bằng nhau; lệch nghĩa là thiếu hoặc thừa một dòng. Nhưng cân chưa chắc đúng, vì bạn vẫn có thể chọn nhầm tài khoản, ghi nhầm kỳ hay áp nhầm chế độ.
Không có đáp án chung cho mọi doanh nghiệp. Điều 31 khoản 3 của TT 99 cho doanh nghiệp nhỏ và vừa được lựa chọn áp dụng TT 99, với điều kiện áp dụng nhất quán tối thiểu một kỳ kế toán năm. Bạn hỏi kế toán trưởng hoặc chủ doanh nghiệp đang chọn chế độ nào rồi ghi theo đó.
Bạn nên đi từ tiền, đến mua bán, rồi lương, tài sản cố định và cuối cùng là kết chuyển, vì mỗi nhóm dựa trên nhóm trước. Nếu còn e ngại, bài học kế toán có khó không nói rõ hơn về chuyện này.
Không. Luật Kế toán (Điều 23) cho đơn vị chọn hệ thống tài khoản rồi chi tiết thêm theo yêu cầu quản lý, nên điều bạn cần là biết tra danh mục. Bạn học theo từng nhóm tài khoản, dùng nhiều lần sẽ nhớ.
Muốn được gợi ý cách luyện định khoản theo hoàn cảnh của mình, bạn gọi hoặc nhắn Zalo 0904 860 899. Lớp học trực tiếp ở 193 Nguyễn Xí, phường Bình Thạnh, TP.HCM; đường đi và cách liên hệ có ở trang địa chỉ và cách liên hệ.