Kê khai thuế GTGT: chuẩn bị số liệu, lập tờ khai, nộp đúng hạn theo quy định 2026
Kê khai thuế GTGT là tổng hợp thuế đầu ra và thuế đầu vào được khấu trừ của một kỳ tháng hoặc quý, lập tờ khai rồi nộp điện tử đúng hạn. Theo quy định quản lý thuế hiện hành, khai theo tháng nộp chậm nhất ngày 20 tháng sau, khai theo quý nộp chậm nhất ngày cuối tháng đầu quý sau.
Chưa rõ doanh nghiệp mình khai kỳ nào và cần gom những gì, bạn gọi hoặc nhắn Zalo 0904 860 899, mình chỉ cách chuẩn bị cho kỳ khai sắp tới.
Kê khai thuế GTGT là việc lập và nộp tờ khai thuế giá trị gia tăng theo từng kỳ. Với doanh nghiệp tính thuế theo phương pháp khấu trừ, số khai trên tờ khai là thuế đầu ra trừ đi thuế đầu vào đủ điều kiện khấu trừ. Kết quả cho biết kỳ đó phải nộp thêm hay còn được chuyển sang kỳ sau.
Hiện có hai cách tính thuế GTGT, và bạn cần biết doanh nghiệp mình đang ở cách nào trước khi mở sổ:
Phần lớn công ty thương mại, sản xuất và dịch vụ có kế toán riêng đang dùng phương pháp khấu trừ. Vì vậy các bước dưới đây đi theo cách này. Tiêu chí để được chọn hoặc bị áp phương pháp nào thì bạn xem trên thông báo của cơ quan thuế quản lý, đừng tự suy ra từ doanh thu.
Lấy một ví dụ dễ hình dung. Một công ty thương mại nhỏ mua máy lọc nước từ nhà phân phối, nhận hóa đơn GTGT đầu vào, rồi bán lẻ cho khách và xuất hóa đơn GTGT đầu ra. Hằng tháng công ty có cả hai luồng hóa đơn, nên kế toán phải gom đủ hai luồng, đối chiếu với sổ rồi mới lập tờ khai.
Người trực tiếp làm việc này thường là kế toán thuế hoặc kế toán tổng hợp. Nếu bạn mới chuyển sang mảng thuế và muốn biết cần nắm thêm những phần hành nào, bài kế toán thuế cần học những gì liệt kê khá đủ.
Kỳ tính thuế GTGT có hai loại là tháng và quý. Doanh nghiệp khai kỳ nào phụ thuộc tiêu chí do cơ quan thuế quy định, chủ yếu xét doanh thu năm trước và thời gian hoạt động. Muốn chắc chắn, bạn kiểm thông báo hoặc hồ sơ đăng ký thuế của chính công ty.
Hiểu đúng ranh giới kỳ giúp bạn không xếp nhầm hóa đơn. Cách xác định khá đơn giản:
Chẳng hạn, kỳ tháng 10/2026 tính từ 01/10/2026 đến hết 31/10/2026. Còn quý IV/2026 tính từ 01/10/2026 đến hết 31/12/2026. Một hóa đơn lập ngày 31/10 thuộc tháng 10 với doanh nghiệp khai tháng, và thuộc quý IV với doanh nghiệp khai quý.
Ngưỡng doanh thu cụ thể để chọn kỳ quý không được nêu ở đây, vì con số đó cần đọc đúng văn bản đang có hiệu lực. Nếu bạn ở doanh nghiệp mới thành lập, cách an toàn nhất là hỏi thẳng bộ phận hỗ trợ của cơ quan thuế quản lý hoặc xem thông báo khi đăng ký thuế.
Mẹo nhỏ khi nhận việc ở công ty mới: mở hồ sơ thuế điện tử, xem lại tờ khai gần nhất đã nộp. Tờ khai đó ghi rõ kỳ tháng hay kỳ quý, giúp bạn biết ngay nhịp làm việc của năm.
Thời hạn nộp tờ khai thuế GTGT theo quy định quản lý thuế hiện hành là: khai tháng nộp chậm nhất ngày 20 của tháng tiếp theo; khai quý nộp chậm nhất ngày cuối cùng của tháng đầu quý tiếp theo; khai theo từng lần phát sinh nộp chậm nhất ngày thứ 10 kể từ khi phát sinh.
| Kỳ khai | Hạn nộp tờ khai | Ví dụ ngày cụ thể |
|---|---|---|
| Tháng | Ngày 20 tháng sau | Tháng 10/2026 nộp chậm nhất 20/11/2026 |
| Quý | Ngày cuối tháng đầu quý sau | Quý IV/2026 nộp chậm nhất 31/01/2027 |
| Từng lần phát sinh | Ngày thứ 10 kể từ khi phát sinh | Phát sinh 05/11 thì nộp chậm nhất 15/11 |
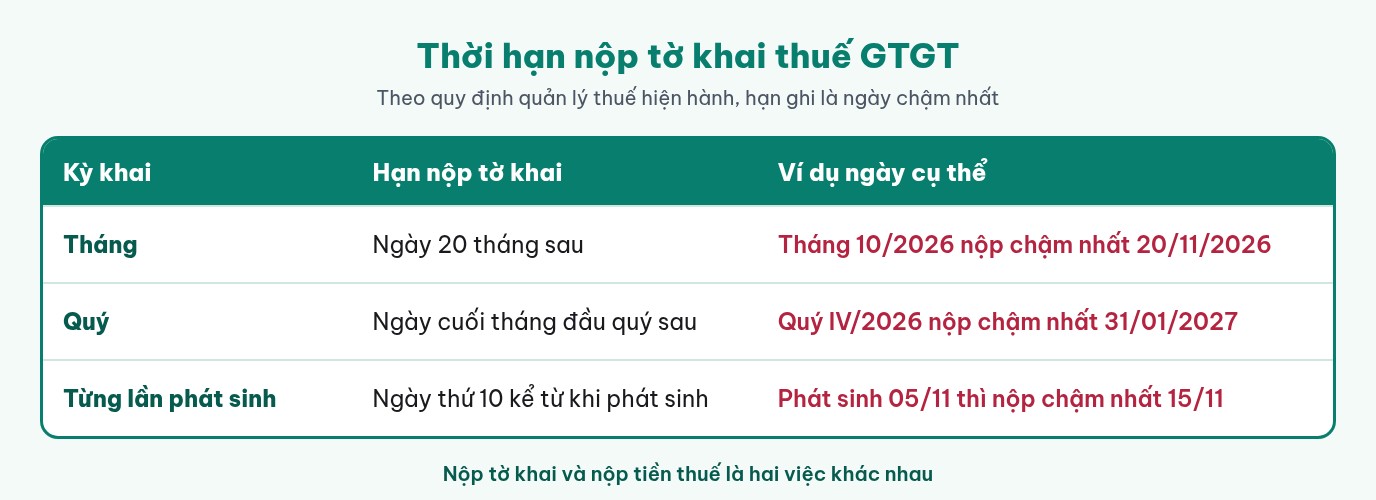
Có ba điều nên ghi nhớ quanh mốc hạn này. Thứ nhất, hạn ghi trên văn bản là ngày chậm nhất, không phải ngày nên nộp. Thứ hai, khi ngày hạn rơi vào cuối tuần hoặc ngày nghỉ lễ, bạn kiểm lại lịch nghỉ và hướng dẫn của cơ quan thuế cho năm đó trước khi tính ngày. Thứ ba, nộp tờ khai và nộp tiền thuế là hai việc khác nhau, sẽ nói ở phần sau.
Trên thực tế, những ngày sát hạn thường có nhiều doanh nghiệp nộp cùng lúc. Nộp sớm vài ngày giúp bạn có thời gian kiểm thông báo tiếp nhận và sửa ngay nếu có sai sót trong lúc nộp.
Trước khi lập tờ khai, bạn cần chốt ba nhóm số: hóa đơn đầu ra đã phát hành trong kỳ, hóa đơn đầu vào đã kiểm đạt yêu cầu, và số phát sinh trên sổ của tài khoản 1331 và 33311. Ba nhóm này phải khớp nhau rồi mới mở công cụ lập tờ khai.
Thứ tự làm việc nên đi như sau:
Xét luồng đầu ra trước: tháng 10 công ty có doanh thu chưa thuế 300.000.000 đồng, thuế ghi trên các hóa đơn là 30.000.000 đồng. Sổ 33311 phát sinh Có đúng 30.000.000 đồng, như vậy luồng đầu ra đã khớp.
Sang luồng đầu vào, bảng kê hóa đơn mua vào đạt yêu cầu có tổng thuế 18.400.000 đồng, nhưng sổ 1331 chỉ có 18.000.000 đồng. Chênh 400.000 đồng nghĩa là còn một hóa đơn chưa nhập sổ. Bạn tìm ra hóa đơn đó, hạch toán bổ sung, rồi mới lập tờ khai.
Quen đối chiếu bằng bảng tổng hợp thì bạn có thể xem lại cách lập bảng cân đối số phát sinh để kiểm nhanh số dư hai tài khoản này cuối kỳ.
Trên tờ khai thuế GTGT theo phương pháp khấu trừ, bạn chỉ cần nắm chắc ba nhóm chỉ tiêu: thuế đầu vào được khấu trừ, thuế đầu ra phát sinh trong kỳ, và kết quả cuối là thuế còn phải nộp hoặc thuế còn được khấu trừ chuyển kỳ sau.
Đọc từng nhóm như sau:
Bài viết không ghi mã số từng chỉ tiêu hay số hiệu mẫu tờ khai. Lý do là mẫu và cách đánh số có thể được cập nhật, còn công cụ lập tờ khai luôn hiển thị đúng mẫu đang áp dụng. Bạn chỉ cần hiểu bản chất để biết ô nào lấy từ sổ nào.
Giả sử kỳ dương: thuế đầu ra 30.000.000 đồng, thuế đầu vào được khấu trừ 18.400.000 đồng, kỳ trước không còn số chuyển sang. Kết quả là 11.600.000 đồng phải nộp.
Trường hợp kỳ âm: thuế đầu ra 10.000.000 đồng, thuế đầu vào 14.000.000 đồng. Kết quả âm 4.000.000 đồng, tức là doanh nghiệp còn 4.000.000 đồng thuế được khấu trừ, chuyển sang kỳ sau để trừ tiếp. Kỳ đó không phát sinh tiền thuế phải nộp.
Nhớ kiểm số chuyển kỳ trước bằng cách mở tờ khai đã nộp của kỳ liền trước. Số này hay bị gõ tay sai một chữ số, và sai ở đây kéo theo sai mọi kỳ sau.
Cách học nhanh nhất là đi trọn một tháng giả định từ hóa đơn tới lúc nộp. Ví dụ dưới đây là công ty thương mại nhỏ khai thuế GTGT theo tháng, kỳ tháng 10/2026, toàn bộ số liệu là số giả định để minh họa.
| Bước | Số liệu ví dụ (đơn vị: đồng) | Kiểm tra gì |
|---|---|---|
| Gom hóa đơn đầu ra | 12 hóa đơn, tổng thuế 30.000.000 | Khớp sổ 33311 phát sinh Có |
| Gom hóa đơn đầu vào | 40 hóa đơn, 3 hóa đơn chưa đạt để lại | Chỉ đưa 37 hóa đơn đạt vào kỳ |
| Chốt thuế đầu vào | 18.400.000 | Khớp sổ 1331 sau khi nhập bổ sung |
| Tính kết quả | 30.000.000 − 18.400.000 = 11.600.000 | Không có số kỳ trước chuyển sang |
| Lập và nộp | Nộp ngày 16/11/2026 | Trước hạn 20/11/2026 |
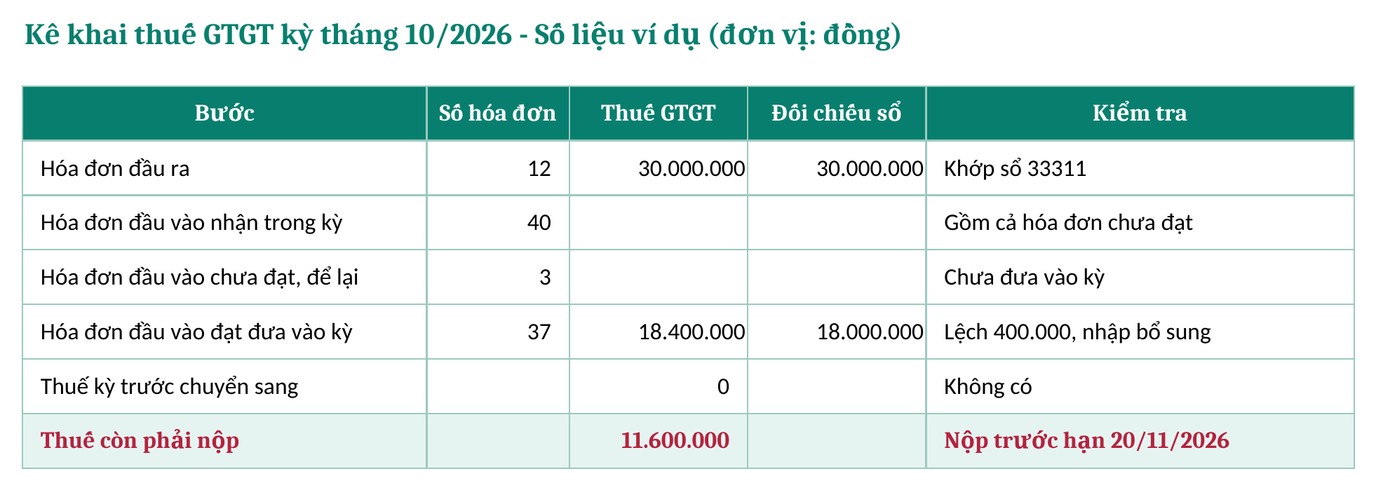
Ba hóa đơn đầu vào chưa đạt trong ví dụ là những hóa đơn còn thiếu chứng từ thanh toán hoặc ghi sai thông tin bên mua. Kế toán để chúng lại, gửi yêu cầu cho người bán, chưa đưa vào tờ khai tháng 10. Khi đủ điều kiện, các hóa đơn này được xử lý theo hướng dẫn hiện hành.
Sau khi có kết quả 11.600.000 đồng, kế toán ghi lại trên tờ ghi chú kỳ: số hóa đơn từng luồng, số tiền, ngày nộp, người kiểm. Tờ ghi chú này giúp kỳ sau đối chiếu số chuyển kỳ và trả lời nhanh khi có câu hỏi từ cơ quan thuế.
Muốn ôn lại cách ghi các bút toán mua bán liên quan tới thuế, bài định khoản kế toán có các ví dụ cơ bản để luyện.
Muốn có bộ số liệu một tháng đầy đủ để tự lập tờ khai, bạn xem khóa kế toán thuế thực hành hoặc gọi, nhắn Zalo 0904 860 899 để nhận bảng nhắc hạn kê khai.
Tờ khai thuế GTGT được lập trên công cụ hỗ trợ kê khai của ngành thuế hoặc trên phần mềm kế toán có kết xuất tờ khai, sau đó ký bằng chữ ký số của doanh nghiệp và nộp qua cổng thuế điện tử. Nộp xong, bạn phải nhận và lưu thông báo tiếp nhận.
Quy trình gói gọn trong bốn bước:
Hướng dẫn không đi vào từng nút bấm, vì giao diện các công cụ thay đổi theo từng đợt cập nhật. Điều quan trọng là bạn biết mình đang ở bước nào và kết quả mong đợi của bước đó.
Tình huống thường gặp: kế toán nộp tờ khai lúc 16 giờ ngày 19/11, cùng ngày nhận thông báo tiếp nhận qua thư điện tử. Việc tiếp theo là tải thông báo, lưu cùng file tờ khai vào thư mục kỳ tháng 10/2026.
Còn nếu nộp xong mà mãi không thấy thông báo. Lúc này đừng nộp lại ngay, vì có thể tạo ra hai tờ khai cho cùng một kỳ. Hãy tra trạng thái hồ sơ trên cổng thuế điện tử trước, chỉ nộp lại khi chắc chắn hệ thống chưa nhận.
Nộp tờ khai chỉ là báo số với cơ quan thuế. Nếu kỳ đó có số thuế phải nộp, doanh nghiệp còn phải chuyển tiền qua ngân hàng hoặc cổng thuế điện tử và lưu chứng từ nộp tiền. Hai việc này tách biệt, có thể làm vào hai thời điểm khác nhau.
Lúc nộp tiền, bạn làm ba việc:
Lấy kỳ tháng 10/2026 phải nộp 11.600.000 đồng. Sau khi chuyển khoản, kế toán ghi Nợ 33311 số tiền 11.600.000 đồng, Có 112 số tiền 11.600.000 đồng. Cuối tháng 11, sổ 33311 phần thuế tháng 10 về 0.
Có lúc kế toán chuyển 11.000.000 đồng vì gõ thiếu một chữ số. Sổ 33311 còn dư 600.000 đồng. Khi phát hiện, bạn nộp bổ sung 600.000 đồng ngay, không chờ sang kỳ sau.
Về hạn nộp tiền thuế, bạn kiểm theo văn bản quản lý thuế đang áp dụng cho từng trường hợp, không tự suy ra từ hạn nộp tờ khai. Cách làm an toàn là nộp tiền cùng ngày hoặc ngay sau khi nộp tờ khai, để không còn khoản treo trên sổ.
Phát hiện tờ khai đã nộp có sai sót, bạn lập hồ sơ khai bổ sung theo hướng dẫn hiện hành, không nộp lại một tờ khai mới chồng lên tờ khai cũ. Khai bổ sung giúp hệ thống ghi nhận đúng phần chênh lệch và giữ lịch sử sửa đổi.
Các bước xử lý nên đi theo thứ tự:
Với lỗi bỏ sót đầu vào: sau khi nộp tháng 10 mới tìm ra một hóa đơn mua vào đạt yêu cầu có thuế 400.000 đồng. Tùy hướng dẫn đang áp dụng, khoản này được kê vào kỳ phát hiện hoặc khai bổ sung kỳ tháng 10.
Với lỗi ghi trùng đầu ra: một hóa đơn bán ra bị nhập hai lần, làm thuế đầu ra tăng thêm 2.000.000 đồng. Trường hợp này cần khai bổ sung giảm cho kỳ tháng 10, đồng thời sửa sổ 33311.
Phần tiền phạt hay tiền chậm nộp không được nêu con số ở đây, vì mức cụ thể phải đọc đúng văn bản xử phạt đang có hiệu lực. Điều chắc chắn là phát hiện và tự sửa càng sớm thì càng ít rắc rối.
Năm lỗi hay gặp nhất là: chưa đối chiếu sổ trước khi lập tờ khai, đưa cả hóa đơn đầu vào chưa đạt vào kỳ, xếp nhầm kỳ hóa đơn, nộp sát hạn, và quên nộp tiền sau khi đã nộp tờ khai. Mỗi lỗi đều có cách phòng khá đơn giản.
Bạn có thể in năm dòng trên thành bảng kiểm, dán cạnh màn hình và đánh dấu từng dòng trước khi ký số. Nhiều kế toán chỉ cần làm đều tay ba kỳ là quen nhịp, không còn sót bước.
Cách học hiệu quả là luyện trên một bộ số liệu đầy đủ của một tháng, tự lập tờ khai từ hóa đơn đến lúc nộp, sau đó được người có kinh nghiệm xem và sửa từng chỉ tiêu. Đọc lý thuyết mà không tự làm thì rất dễ quên khi gặp kỳ thật.
Một lộ trình tự luyện bạn có thể theo:
Thử với bài tập ba tháng liên tiếp, tháng 1 còn 4.000.000 đồng chuyển kỳ, tháng 2 trừ tiếp và phải nộp thêm 1.500.000 đồng. Làm được chuỗi này là bạn đã hiểu cách số chạy qua các kỳ.
Học trên dữ liệu thật đã che thông tin doanh nghiệp giúp bạn gặp đúng những tình huống hay vướng: hóa đơn điều chỉnh, hóa đơn nhận trễ, hóa đơn thiếu chứng từ thanh toán. Đó là những điểm bài tập mẫu thường bỏ qua.
Đang cân nhắc nơi học thì, bài học kế toán thuế ở đâu gợi ý các tiêu chí nên hỏi trước khi đăng ký. Mức phí từng khóa xem tại trang học phí.
Theo quy định quản lý thuế hiện hành, tờ khai thuế GTGT theo tháng nộp chậm nhất vào ngày 20 của tháng tiếp theo. Ví dụ kỳ tháng 10/2026 nộp chậm nhất ngày 20/11/2026. Nếu ngày này trùng ngày nghỉ, bạn kiểm lịch nghỉ và hướng dẫn của cơ quan thuế năm đó.
Tờ khai theo quý nộp chậm nhất vào ngày cuối cùng của tháng đầu quý tiếp theo. Ví dụ quý IV/2026 nộp chậm nhất ngày 31/01/2027, quý I/2027 nộp chậm nhất ngày 30/04/2027. Nên nộp sớm vài ngày để còn thời gian kiểm thông báo tiếp nhận.
Nộp tờ khai và nộp tiền thuế là hai việc riêng. Hạn nộp tiền bạn kiểm theo văn bản quản lý thuế đang áp dụng cho từng trường hợp. Cách làm an toàn là nộp tiền ngay trong ngày nộp tờ khai, vừa đủ số, vừa không để khoản treo trên sổ 33311.
Thuế đầu vào được khấu trừ lớn hơn thuế đầu ra thì kỳ đó không phải nộp tiền. Phần chênh lệch được ghi là thuế còn được khấu trừ, chuyển sang kỳ sau để trừ tiếp. Ví dụ đầu ra 10.000.000 đồng, đầu vào 14.000.000 đồng thì chuyển kỳ sau 4.000.000 đồng.
Một kỳ kê khai thuế GTGT gọn gàng gồm năm việc: chốt hóa đơn hai luồng, đối chiếu với sổ 1331 và 33311, lập tờ khai, nộp trước hạn vài ngày kèm lưu thông báo, rồi nộp tiền và hạch toán ngay. Làm đều năm việc này thì mỗi kỳ chỉ mất vài giờ.
Hãy giữ cho mình ba thứ cố định: bảng kiểm hóa đơn đầu vào, tờ ghi chú kỳ và lịch nhắc hạn. Ba thứ này giúp bạn bàn giao việc cho người khác dễ dàng, và khi văn bản thay đổi chỉ cần sửa đúng dòng liên quan.
Kết quả tự làm được tới đâu còn tùy nền tảng và thời gian luyện của mỗi người. Muốn hỏi lộ trình kế toán thuế thực hành, bạn gọi hoặc nhắn Zalo 0904 860 899, hoặc ghé 193 Nguyễn Xí, phường Bình Thạnh, TP Hồ Chí Minh.